Europäische Banksynchronisierung für YNAB

Der vollständige Leitfaden zur YNAB-Banksynchronisierung mit BudgetSyncer

Veröffentlicht

YNAB-Banksynchronisierung mit BudgetSyncer heißt: Transaktionen europäischer Banken kommen nach Zeitplan über PSD2 Open Banking (Enable Banking) in deinem YNAB-Budget an – ohne wöchentliche CSV-Exporte. BudgetSyncer ist eine von YNAB genehmigte Integration und wird unabhängig betrieben. Es besteht keine Unternehmensverbindung zu YNAB; BudgetSyncer wird von YNAB weder gesponsert noch offiziell befürwortet. Abgedeckt sind 2.700+ Institute in 29 von 30 europäischen Märkten (Stand: 3. Oktober 2026).

Verfügbarkeit

2.700+ Institute in 29 von 30 europäischen Märkten über Enable Banking. Prüfe dein Institut unter /de/banks, bevor du ein Abo abschließt.

Von unserem Open-Banking-Partner gelistet; über den Verzeichniseintrag hinaus nicht gesondert geprüft.

Was ist die YNAB-Banksynchronisierung mit BudgetSyncer?

Die YNAB-Banksynchronisierung mit BudgetSyncer ist der zeitgesteuerte Import von Transaktionen europäischer Banken in You Need A Budget – über deine Open-Banking-Zustimmung und die YNAB-API. Du autorisierst YNAB einmal per OAuth, autorisierst jede Bank auf deren eigener PSD2-Zustimmungsseite, ordnest die Konten zu und lässt die Synchronisierung dann nach deinem Zeitplan laufen.

Das Produkt ist für YNAB-Nutzer in Europa gedacht, deren Bank oder Land im YNAB-Direktimport (Plaid) fehlt oder deren Direktimport-Verbindung immer wieder abbricht. Island und große Teile Mittel- und Osteuropas liegen außerhalb des Direktimports; auch in abgedeckten Ländern erscheint nur ein Teil der Banken in YNAB. Das Verzeichnis von BudgetSyncer listet die Institute, die über Enable Banking verfügbar sind – die aktuelle Abdeckung findest du unter /de/banks oder in den Länder- und Bankanleitungen unter /de/guides.

Einen kürzeren Überblick für Europa gibt es unter /de/sync/europe-bank-sync-ynab. Die Funktionsweise auf einer Seite: /de/sync/how-budgetsyncer-works.
YNAB-Banksynchronisierung und die Alternativen

Drei Wege bringen europäische Transaktionen üblicherweise in YNAB: der YNAB-Direktimport, manuelle CSV-/OFX-Dateien und BudgetSyncer (oder ein anderes Synchronisierungswerkzeug). Nimm den Direktimport, wenn deine Bank in YNAB bereits auftaucht und verbunden bleibt – dafür brauchst du kein zusätzliches Abo. Nimm CSV, wenn du selten importierst oder älteren Verlauf brauchst, den Open Banking nicht liefert. Nimm BudgetSyncer, wenn du eine zeitgesteuerte Open-Banking-Synchronisierung für Banken willst, die im Direktimport fehlen – mit manueller Synchronisierung jederzeit.

BudgetSyncer arbeitet ausschließlich mit YNAB. Wenn du denselben Bankdatenstrom in mehreren Budget-Apps brauchst, passt eine andere Plattform womöglich besser. Den vollständigen Vergleich findest du unter /de/sync/ynab-bank-import-options-compared, Details zu CSV unter /de/sync/ynab-csv-import-alternative-europe.

Manche Haushalte kombinieren die Wege: Direktimport für ein Konto, BudgetSyncer für ein anderes, CSV für das einmalige Nachtragen älterer Buchungen. Jeder Weg nutzt deine Zustimmung unabhängig von den anderen.

Warum automatische Bankdaten für YNAB wichtig sind

YNAB funktioniert, wenn das Kontoregister aktuell bleibt. Verspätete Importe verschieben das Kategorisieren und deine Budgetentscheidungen in die Vergangenheit. Manuelle Exporte unterbrechen diese Gewohnheit: Jemand muss eine Datei herunterladen, hochladen und vorgemerkte gegen gebuchte Zeilen abgleichen, die oft doppelt auftauchen.

Open Banking nimmt dir diese Arbeit für die unterstützten europäischen Institute ab. Kategorisiert wird weiterhin in YNAB; BudgetSyncer kümmert sich um den zuverlässigen Import. Bei gemeinsamen Budgets muss niemand mehr darauf warten, dass die Person mit dem Banklogin eine CSV-Datei exportiert.

Der Direktimport bleibt der einfachste Weg, wenn er bereits funktioniert. BudgetSyncer ist für die Lücke da: Banken und Länder, die der Direktimport nicht zuverlässig abdeckt. Prüfe die Unterstützung unter /de/banks, bevor du einen funktionierenden Ablauf änderst.

So funktionieren automatische Transaktionen in YNAB mit BudgetSyncer

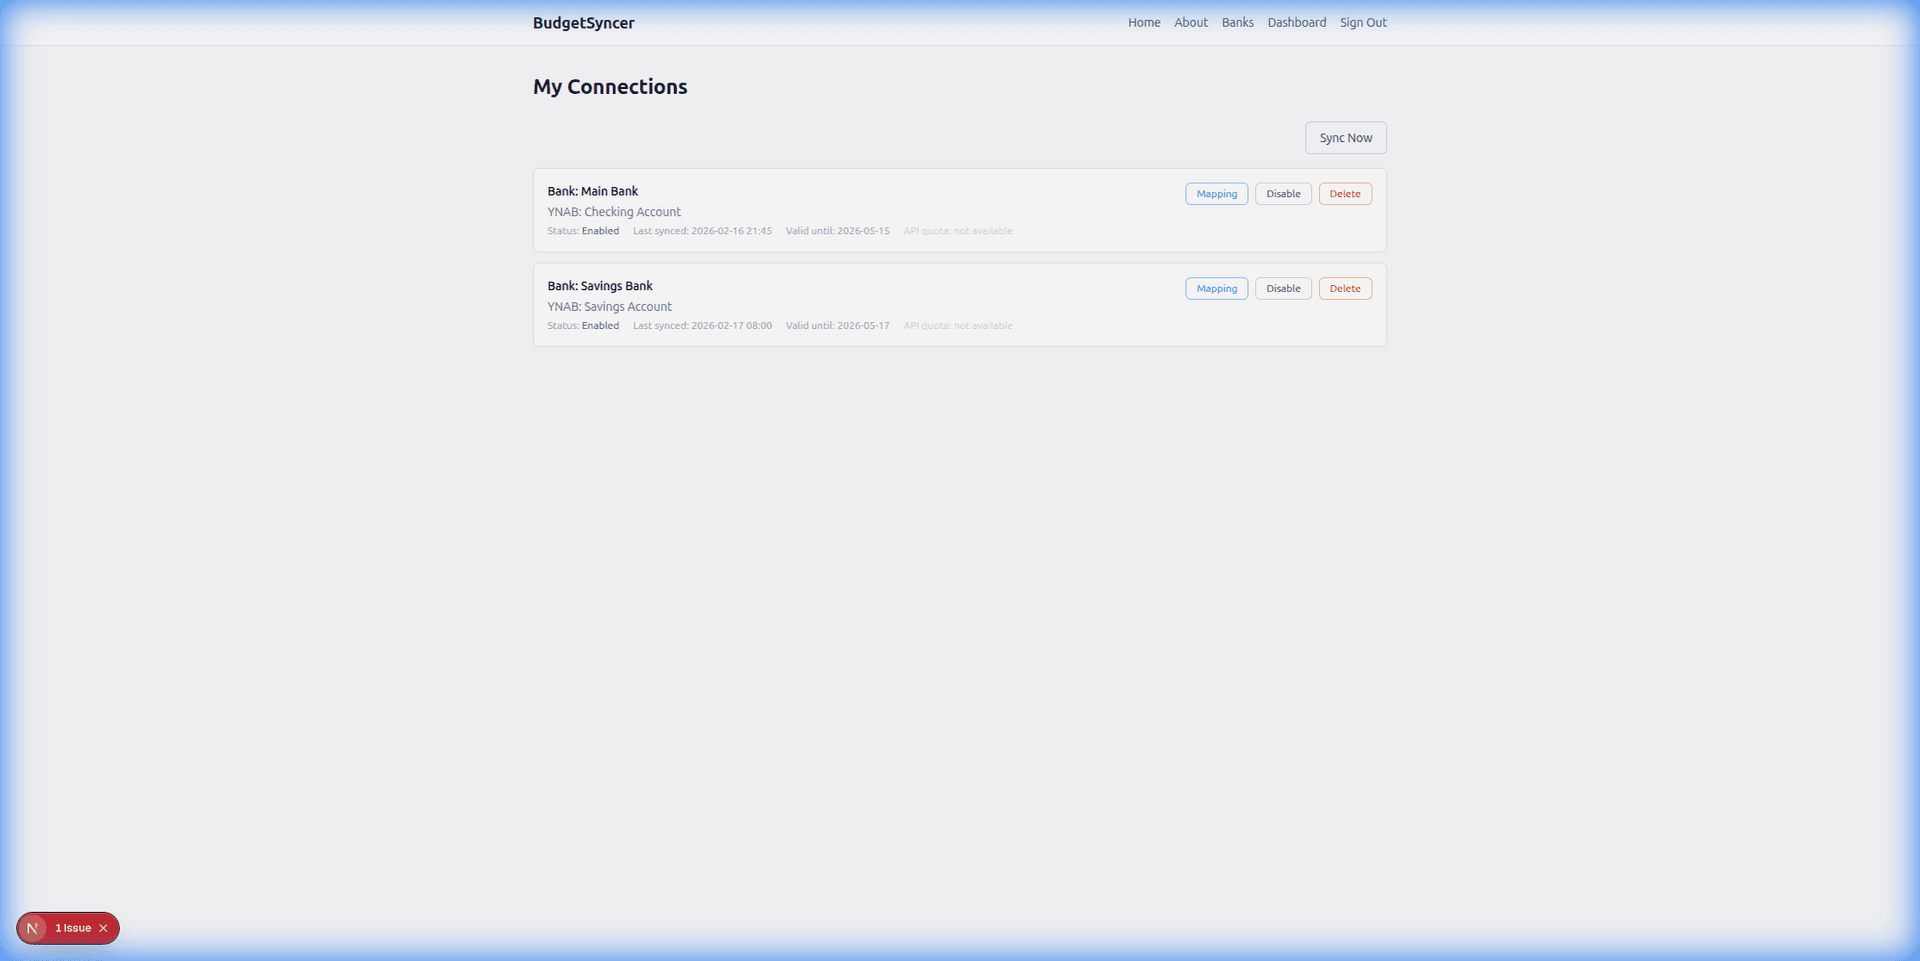
Transaktionen werden automatisch nach deinem gewählten Zeitplan synchronisiert (standardmäßig zweimal täglich; auf der Seite „Meine Verbindungen“ kannst du Zeiten hinzufügen oder ändern). Die genauen Uhrzeiten werden in deiner Zeitzone angezeigt. Du kannst außerdem jederzeit eine manuelle Synchronisierung in BudgetSyncer starten. Mit Enable Banking gibt es kein eigenes Tageslimit für manuell gestartete Synchronisierungen (Banken veröffentlichen Transaktionen manchmal trotzdem verzögert).

Nach deiner Zustimmung ruft BudgetSyncer die Transaktionen ab, die die Bank über Open Banking veröffentlicht, und legt sie mit stabilen Import-IDs in YNAB an. Kategorisierung, Ziele und Berichte bleiben in YNAB. Über die Feldzuordnung legst du für die Verbindung fest, welche Bankfelder Zahlungsempfänger, Notiz, Datum und Betrag füllen.

BudgetSyncer verwendet stabile Transaktions-IDs der Bank, damit die vorgemerkte und die gebuchte Version derselben Zahlung nicht zwei Zeilen in YNAB erzeugen. Beim erneuten Verbinden werden Überschneidungen übersprungen, die in YNAB bereits mit Datum, Betrag und Zahlungsempfänger übereinstimmen. YNAB wendet beim Import zusätzlich seine eigenen Regeln für Import-IDs an.

Banken veröffentlichen vorgemerkte oder gebuchte Zeilen manchmal verzögert. Eine manuelle Synchronisierung kann keine Transaktionen erfinden, die die Bank noch nicht freigegeben hat. Mehr zu vorgemerkten und gebuchten Buchungen und zu Überschneidungen beim erneuten Verbinden: /de/sync/budgetsyncer-duplicate-transactions.

Europäische Bankdaten für YNAB nutzen

Die Abdeckung folgt dem aktuellen Verzeichnis von Enable Banking, das BudgetSyncer verwendet – 2.700+ Institute in 29 von 30 europäischen Märkten (Stand: 3. Oktober 2026). Ein Eintrag im Verzeichnis bedeutet, dass du das Institut verbinden kannst; er garantiert nicht, dass nach der Autorisierung jeder Kontotyp (zum Beispiel jede Kreditkarte) geliefert wird.

Kreditkartenkonten können synchronisiert werden, wenn deine Bank sie über Open Banking bereitstellt. Die Verfügbarkeit hängt von Bank und Land ab – prüfe nach der Autorisierung, welche Konten bereitgestellt werden.

Beginne unter /de/banks mit deinem Land oder öffne eine Bankanleitung wie /de/sync/nordea-to-ynab, /de/sync/op-to-ynab, /de/sync/ing-to-ynab oder /de/sync/revolut-to-ynab, wenn du dein Institut schon kennst. Länderübersichten und den Vergleich mit dem Direktimport findest du unter /de/sync/ynab-supported-banks-europe und /de/guides.

Der YNAB-Direktimport deckt 18 europäische Länder ab, jeweils mit einem Teil der Banken. Nimm ihn, wenn deine Bank dort zuverlässig läuft. Nimm BudgetSyncer, wenn die Bank fehlt, die Verbindung wiederholt ausfällt oder du zeitgesteuerte und manuelle Synchronisierung ohne CSV möchtest.

Die Einrichtung von BudgetSyncer von Anfang bis Ende

1. Erstelle ein kostenloses BudgetSyncer-Konto und verbinde dein YNAB-Budget per OAuth. Die unterstützten Banken kannst du dir ansehen, bevor du die Testphase startest.

2. Starte eine 7-tägige kostenlose Testphase auf der Website oder im App Store – sie ist nötig, bevor du eine Bank verbindest.

3. Wähle Land und Bank und schließe die PSD2-Autorisierung der Bank ab. BudgetSyncer speichert dein Bankpasswort nicht; die Zustimmung gilt für die Open-Banking-Sitzung.

4. Ordne jedes gelieferte Bankkonto dem passenden YNAB-Konto zu. Alle Konten bei dieser Bank sind inklusive – unbegrenzt viele Bankkonten pro Verbindung. Ordne jedes Giro-, Spar- und Kartenkonto zu, das deine Bank bereitstellt. Nur zugeordnete Konten werden synchronisiert. Eine Verbindung entspricht einem Banklogin; weitere Banken sind weitere Verbindungen.

5. Nach der Zuordnung läuft die Synchronisierung nach deinem Zeitplan. Transaktionen werden automatisch nach deinem gewählten Zeitplan synchronisiert (standardmäßig zweimal täglich; auf der Seite „Meine Verbindungen“ kannst du Zeiten hinzufügen oder ändern). Die genauen Uhrzeiten werden in deiner Zeitzone angezeigt. Du kannst außerdem jederzeit eine manuelle Synchronisierung in BudgetSyncer starten. Mit Enable Banking gibt es kein eigenes Tageslimit für manuell gestartete Synchronisierungen (Banken veröffentlichen Transaktionen manchmal trotzdem verzögert). Prüfe Zahlungsempfänger und Kategorien in YNAB wie nach jedem Import. Passe die Feldzuordnung der Verbindung an, wenn Zahlungsempfänger oder Notiz aus anderen Bankfeldern kommen sollen.

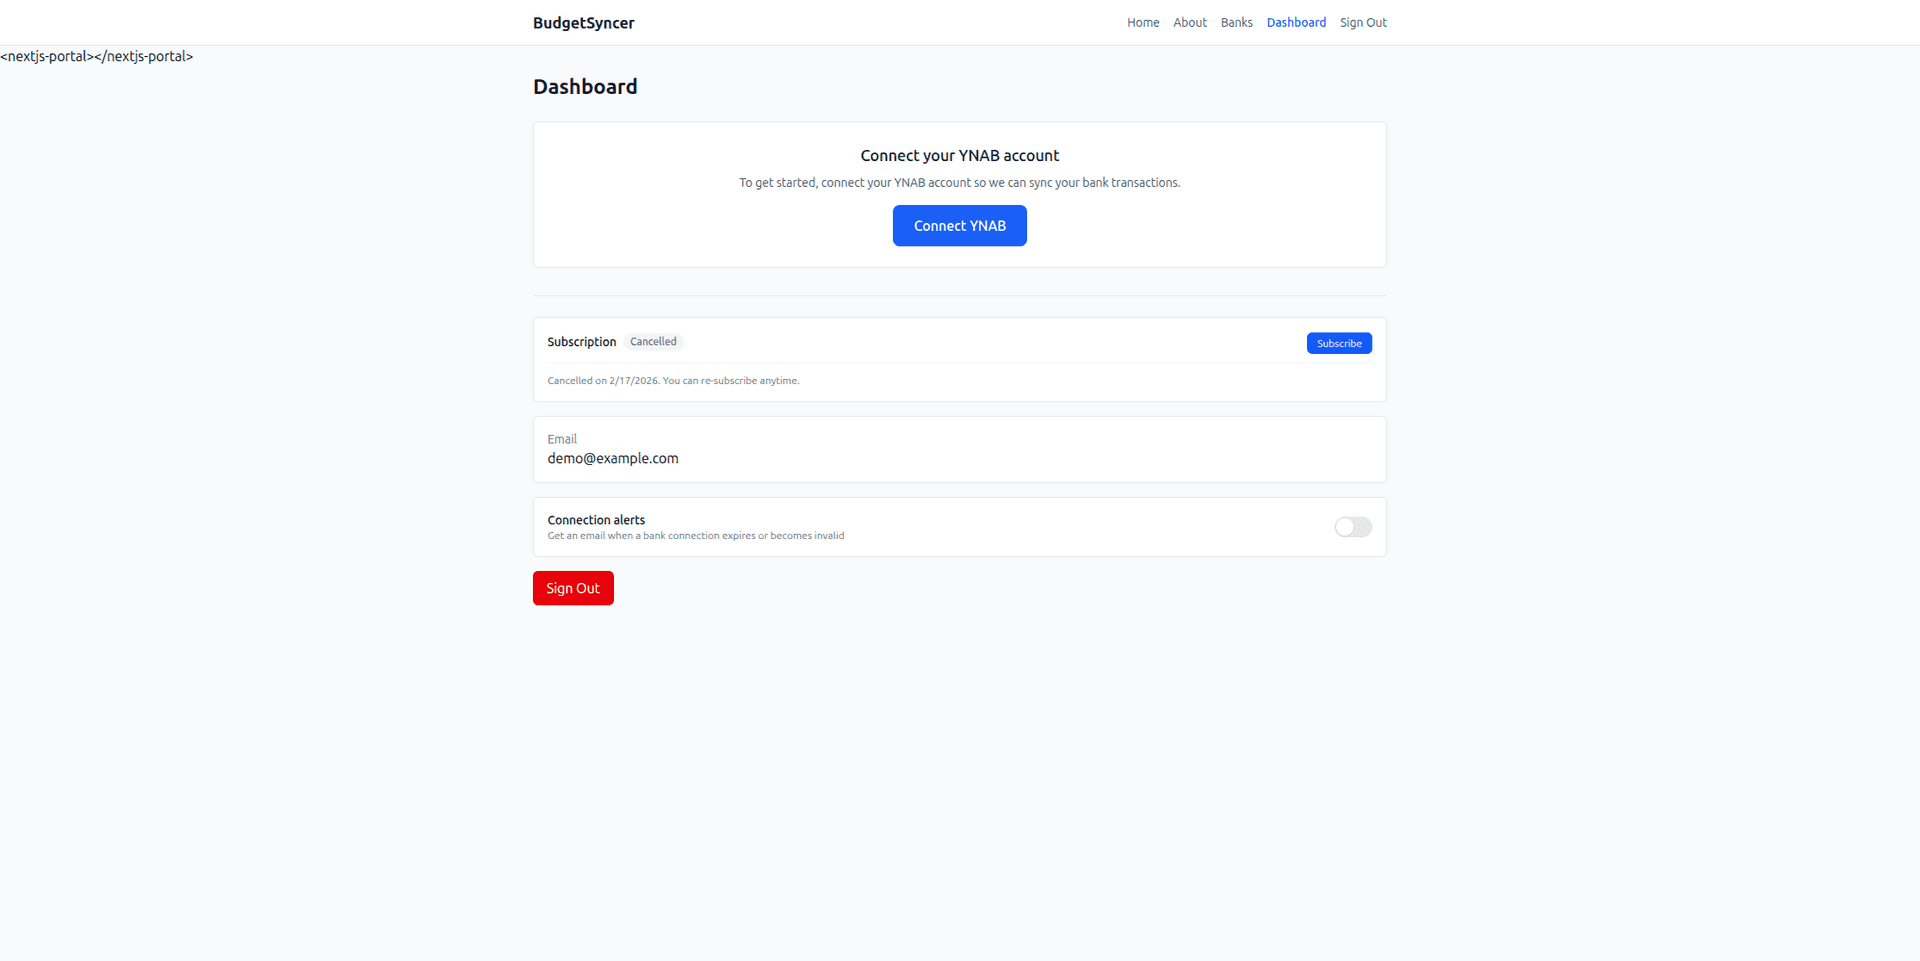
Screenshots vom Verbinden und vom Synchronisierungsstatus findest du auf den Produktseiten; derselbe Ablauf ist unter /de/sync/how-budgetsyncer-works und /de/about beschrieben.

Was eine sichere YNAB-Bankverbindung ausmacht

BudgetSyncer speichert keine Bankzugangsdaten. Der Zugriff ist ein reiner Lesezugriff auf die Transaktionsdaten, die für die Synchronisierung mit YNAB gebraucht werden. YNAB autorisierst du getrennt per OAuth; die Bankzustimmung kannst du jederzeit bei deiner Bank widerrufen oder die Verbindung in BudgetSyncer trennen.

BudgetSyncer ist eine von YNAB genehmigte Integration und wird unabhängig betrieben. Es besteht keine Unternehmensverbindung zu YNAB; BudgetSyncer wird von YNAB weder gesponsert noch offiziell befürwortet. Tokens und Kontodaten werden gemäß der Datenschutzerklärung unter /de/privacy verarbeitet.

Open Banking hängt weiterhin von den Regeln deiner Bank für starke Kundenauthentifizierung und die Erneuerung der Zustimmung ab. Läuft die Zustimmung ab, verbindest du dich über die Seite der Bank neu – BudgetSyncer überspringt Überschneidungen, die in YNAB bereits mit Datum, Betrag und Zahlungsempfänger übereinstimmen, damit das erneute Verbinden nicht versehentlich den gesamten Verlauf ein zweites Mal importiert.

Kontozuordnung und Ordnung der Transaktionen in YNAB

Ordne Giro- und Sparkonten (und Karten, wenn die Bank sie liefert) den richtigen YNAB-Kontotypen zu, damit Salden und Zahlungsflüsse stimmig bleiben. Alle Konten bei dieser Bank sind inklusive – unbegrenzt viele Bankkonten pro Verbindung. Ordne jedes Giro-, Spar- und Kartenkonto zu, das deine Bank bereitstellt. Nur zugeordnete Konten werden synchronisiert.

Wenn du ein Bankkonto später einem anderen YNAB-Konto zuordnest, richtet sich das Startdatum des Imports nach der neuen Zuordnung – prüfe das sorgfältig, damit nichts erneut im falschen Konto landet. Vorgemerkte Zeilen erscheinen nur, wenn du sie für die Verbindung aktivierst und die Bank sie veröffentlicht.

Die Feldzuordnung bestimmt, welche Bankfelder in YNAB zu Zahlungsempfänger, Notiz, Datum und Betrag werden. Die Voreinstellungen passen für viele Institute; nutze die Vorschau mit echten Transaktionen, wenn die Namen der Zahlungsempfänger unsauber aussehen. Das Kategorisieren bleibt Aufgabe von YNAB.

Manuelle Importe oder automatische Synchronisierung

CSV- oder OFX-Importe bleiben nützlich für älteren Verlauf, den Open Banking oft nicht liefert, für Produkte, die die Bank nie über PSD2 bereitstellt, und für einmalige Aufräumarbeiten. Die automatische Synchronisierung ist im Alltag besser für europäische Banken, die im Verzeichnis von BudgetSyncer stehen und die du nach Zeitplan aktuell halten willst.

CSV kostet Zeit und verdoppelt oft vorgemerkte und gebuchte Zeilen. Die automatische Synchronisierung braucht für die laufende Nutzung ein Abo und kann nicht schneller sein als die Veröffentlichung durch die Bank. Nimm für jedes Konto das einfachere Werkzeug, das bereits funktioniert.

Schritt für Schritt von CSV zu Open Banking: /de/sync/ynab-csv-import-alternative-europe. Entscheidungshilfe für alle Wege: /de/sync/ynab-bank-import-options-compared.

Häufige Fehler

1. Einen funktionierenden Direktimport „einfach so“ durch BudgetSyncer ersetzen. Behalte den Direktimport, wenn er zuverlässig läuft.

2. Eine Kreditkarte einem YNAB-Girokonto zuordnen. Nutze ein Kreditkartenkonto in YNAB, wenn die Bank ein Kartenkonto liefert.

3. Erwarten, dass eine Verbindung mehrere Banken abdeckt. Eine Verbindung umfasst alle Konten eines Banklogins; für ein weiteres Institut brauchst du eine weitere Verbindung.

4. Annehmen, dass eine manuelle Synchronisierung die Bank dazu bringt, fehlende vorgemerkte Zeilen zu veröffentlichen. Importiert wird nur, was Open Banking bereits liefert.

5. Die Kontrolle der ersten Synchronisierung auslassen. Ungewöhnliche Zahlungsempfänger und der Zeitraum nach dem erneuten Verbinden verdienen einen kurzen Blick in YNAB.

6. Den Verzeichniseintrag als Garantie für jedes Produkt verstehen. Prüfe die Konten nach der Autorisierung – besonders Kreditkarten.

Wie es weitergeht

Prüfe deine Bank unter /de/banks. Erstelle ein kostenloses Konto, verbinde YNAB, starte die Testphase, autorisiere die Bank und ordne die Konten zu. Bankspezifische Schritte findest du in der passenden Anleitung unter /de/guides. Für den Vergleich mit dem YNAB-Direktimport beginne bei /de/sync/ynab-supported-banks-europe.

Vertiefungen: So funktioniert BudgetSyncer mit YNAB, Eine europäische Bank mit YNAB verbinden und Sicherheit der YNAB-Banksynchronisierung im Vergleich zu manuellen Importen.

Einrichtung in wenigen Minuten

  1. Erstelle ein kostenloses BudgetSyncer-Konto und verbinde dein YNAB-Budget.
  2. Starte eine 7-tägige kostenlose Testphase auf der Website oder im App Store (nötig, bevor du eine Bank verbindest).
  3. Wähle deine Bank und autorisiere sie über sicheres PSD2 Open Banking (BudgetSyncer speichert keine Passwörter).
  4. Ordne jedes Bankkonto, das über deinen Bankzugang verfügbar ist, dem passenden YNAB-Konto zu – Transaktionen werden nach deinem Zeitplan synchronisiert, und du kannst jederzeit manuell synchronisieren.

So sieht es aus

Ablauf zum Verbinden einer Bank
Wähle deine Bank und autorisiere sie sicher
Synchronisierungsstatus
Transaktionen fließen automatisch nach YNAB

Häufige Fragen

Ist BudgetSyncer offizielle YNAB-Software?
Nein. BudgetSyncer ist eine von YNAB genehmigte Integration und wird unabhängig betrieben. Es besteht keine Unternehmensverbindung zu YNAB; BudgetSyncer wird von YNAB weder gesponsert noch offiziell befürwortet. BudgetSyncer nutzt die YNAB-API mit deiner Erlaubnis.
Wie oft synchronisiert BudgetSyncer Transaktionen mit YNAB?
Transaktionen werden automatisch nach deinem gewählten Zeitplan synchronisiert (standardmäßig zweimal täglich; auf der Seite „Meine Verbindungen“ kannst du Zeiten hinzufügen oder ändern). Die genauen Uhrzeiten werden in deiner Zeitzone angezeigt. Du kannst außerdem jederzeit eine manuelle Synchronisierung in BudgetSyncer starten. Mit Enable Banking gibt es kein eigenes Tageslimit für manuell gestartete Synchronisierungen (Banken veröffentlichen Transaktionen manchmal trotzdem verzögert).
Speichert BudgetSyncer mein Bankpasswort?
Nein. Du autorisierst über PSD2 Open Banking. BudgetSyncer speichert keine Bankpasswörter. Die Zustimmung kannst du bei deiner Bank widerrufen oder die Verbindung in BudgetSyncer trennen. Mehr dazu: Speichert BudgetSyncer Bankpasswörter?
Wie viele Bankkonten kann ich pro Verbindung zuordnen?
Alle Konten bei dieser Bank sind inklusive – unbegrenzt viele Bankkonten pro Verbindung. Ordne jedes Giro-, Spar- und Kartenkonto zu, das deine Bank bereitstellt. Nur zugeordnete Konten werden synchronisiert.
Sollte ich BudgetSyncer nutzen, wenn der YNAB-Direktimport schon funktioniert?
Meist nicht. Nimm den Direktimport, wenn er für diese Bank zuverlässig läuft. BudgetSyncer lohnt sich, wenn der Direktimport fehlt oder unzuverlässig ist oder wenn du für dieses Institut eine zeitgesteuerte Open-Banking-Synchronisierung willst.
Wo sehe ich, ob meine europäische Bank unterstützt wird?
Öffne budgetsyncer.com/de/banks und wähle dein Land oder stöbere in den Bank- und Länderanleitungen unter /de/guides. Du kannst ein kostenloses Konto erstellen und dieselbe Liste im Verbindungsassistenten ansehen, bevor du ein Abo abschließt.
Kann ich für älteren Verlauf weiterhin CSV nutzen?
Ja. Open Banking liefert meist nur die jüngeren Transaktionen. Nutze bei Bedarf CSV oder OFX für älteren Verlauf und überlasse BudgetSyncer die laufenden Importe.

Bereit, CSV-Importe hinter dir zu lassen?

Erstelle ein kostenloses Konto, prüfe deine Bank und schließe ein Abo ab, wenn du die Synchronisierung aktivieren möchtest.

Jetzt starten

Deine Bank ist nicht dabei?

Sag uns, welche Bank und welches Land du brauchst. Wir erfassen die Nachfrage nach neuen Instituten.