Synchronisation des banques européennes avec YNAB

Le guide complet de la synchronisation bancaire YNAB avec BudgetSyncer

Publié le

La synchronisation bancaire YNAB avec BudgetSyncer, c’est ceci : les transactions de vos banques européennes arrivent dans votre budget YNAB selon un planning, grâce à l’open banking DSP2 (PSD2) (Enable Banking) – sans exports CSV hebdomadaires. BudgetSyncer est une intégration approuvée par YNAB et exploitée de manière indépendante. BudgetSyncer n’a aucun lien d’entreprise avec YNAB et n’est ni sponsorisé ni officiellement cautionné par YNAB. La couverture : 2 700+ établissements dans 29 des 30 marchés européens (au 3 octobre 2026).

Disponibilité

2 700+ établissements dans 29 des 30 marchés européens via Enable Banking. Vérifiez votre établissement sur /fr/banks avant de vous abonner.

Ces banques sont référencées par notre partenaire d’open banking ; leur disponibilité n’a pas été vérifiée indépendamment de l’annuaire.

Qu’est-ce que la synchronisation bancaire YNAB avec BudgetSyncer ?

La synchronisation bancaire YNAB avec BudgetSyncer est l’import planifié des transactions de banques européennes dans You Need A Budget – grâce à votre consentement open banking et à l’API de YNAB. Vous autorisez YNAB une fois par OAuth, vous autorisez chaque banque sur sa propre page de consentement DSP2, vous associez les comptes, puis la synchronisation tourne selon votre planning.

Le produit s’adresse aux utilisateurs de YNAB en Europe dont la banque ou le pays manque dans l’import direct de YNAB (Plaid), ou dont la connexion par import direct se coupe sans cesse. L’Islande et une grande partie de l’Europe centrale et orientale restent hors de l’import direct ; même dans les pays couverts, seule une partie des banques apparaît dans YNAB. L’annuaire de BudgetSyncer répertorie les établissements disponibles via Enable Banking – vous trouverez la couverture actuelle sur /fr/banks ou dans les guides par pays et les guides bancaires sur /fr/guides.

Un aperçu plus court pour l’Europe se trouve sur /fr/sync/europe-bank-sync-ynab. Le fonctionnement en une page : /fr/sync/how-budgetsyncer-works.
La synchronisation bancaire YNAB et ses alternatives

Trois voies amènent habituellement des transactions européennes dans YNAB : l’import direct de YNAB, les fichiers CSV/OFX manuels et BudgetSyncer (ou un autre outil de synchronisation). Choisissez l’import direct si votre banque apparaît déjà dans YNAB et reste connectée – vous n’avez alors besoin d’aucun abonnement supplémentaire. Choisissez le CSV si vous importez rarement ou s’il vous faut un historique plus ancien que l’open banking ne fournit pas. Choisissez BudgetSyncer si vous voulez une synchronisation open banking planifiée pour des banques absentes de l’import direct – avec une synchronisation manuelle possible à tout moment.

BudgetSyncer fonctionne uniquement avec YNAB. Si vous avez besoin du même flux de données bancaires dans plusieurs applications de budget, une autre plateforme vous conviendra peut-être mieux. La comparaison complète se trouve sur /fr/sync/ynab-bank-import-options-compared, les détails sur le CSV sur /fr/sync/ynab-csv-import-alternative-europe.

Certains foyers combinent les voies : l’import direct pour un compte, BudgetSyncer pour un autre, le CSV pour rattraper une fois des opérations plus anciennes. Chaque voie repose sur votre consentement, indépendamment des autres.

Pourquoi des données bancaires automatiques comptent pour YNAB

YNAB fonctionne quand le registre des comptes reste à jour. Des imports tardifs repoussent la catégorisation et vos décisions budgétaires dans le passé. Les exports manuels cassent cette habitude : quelqu’un doit télécharger un fichier, le téléverser et rapprocher les lignes en attente des lignes comptabilisées, qui apparaissent souvent en double.

L’open banking vous épargne ce travail pour les établissements européens pris en charge. La catégorisation se fait toujours dans YNAB ; BudgetSyncer s’occupe de la fiabilité de l’import. Avec un budget partagé, plus personne n’a à attendre que la personne qui détient les identifiants bancaires exporte un fichier CSV.

L’import direct reste la voie la plus simple lorsqu’il fonctionne déjà. BudgetSyncer est là pour combler le manque : les banques et les pays que l’import direct ne couvre pas de manière fiable. Vérifiez la prise en charge sur /fr/banks avant de modifier une organisation qui fonctionne.

Comment fonctionnent les transactions automatiques dans YNAB avec BudgetSyncer

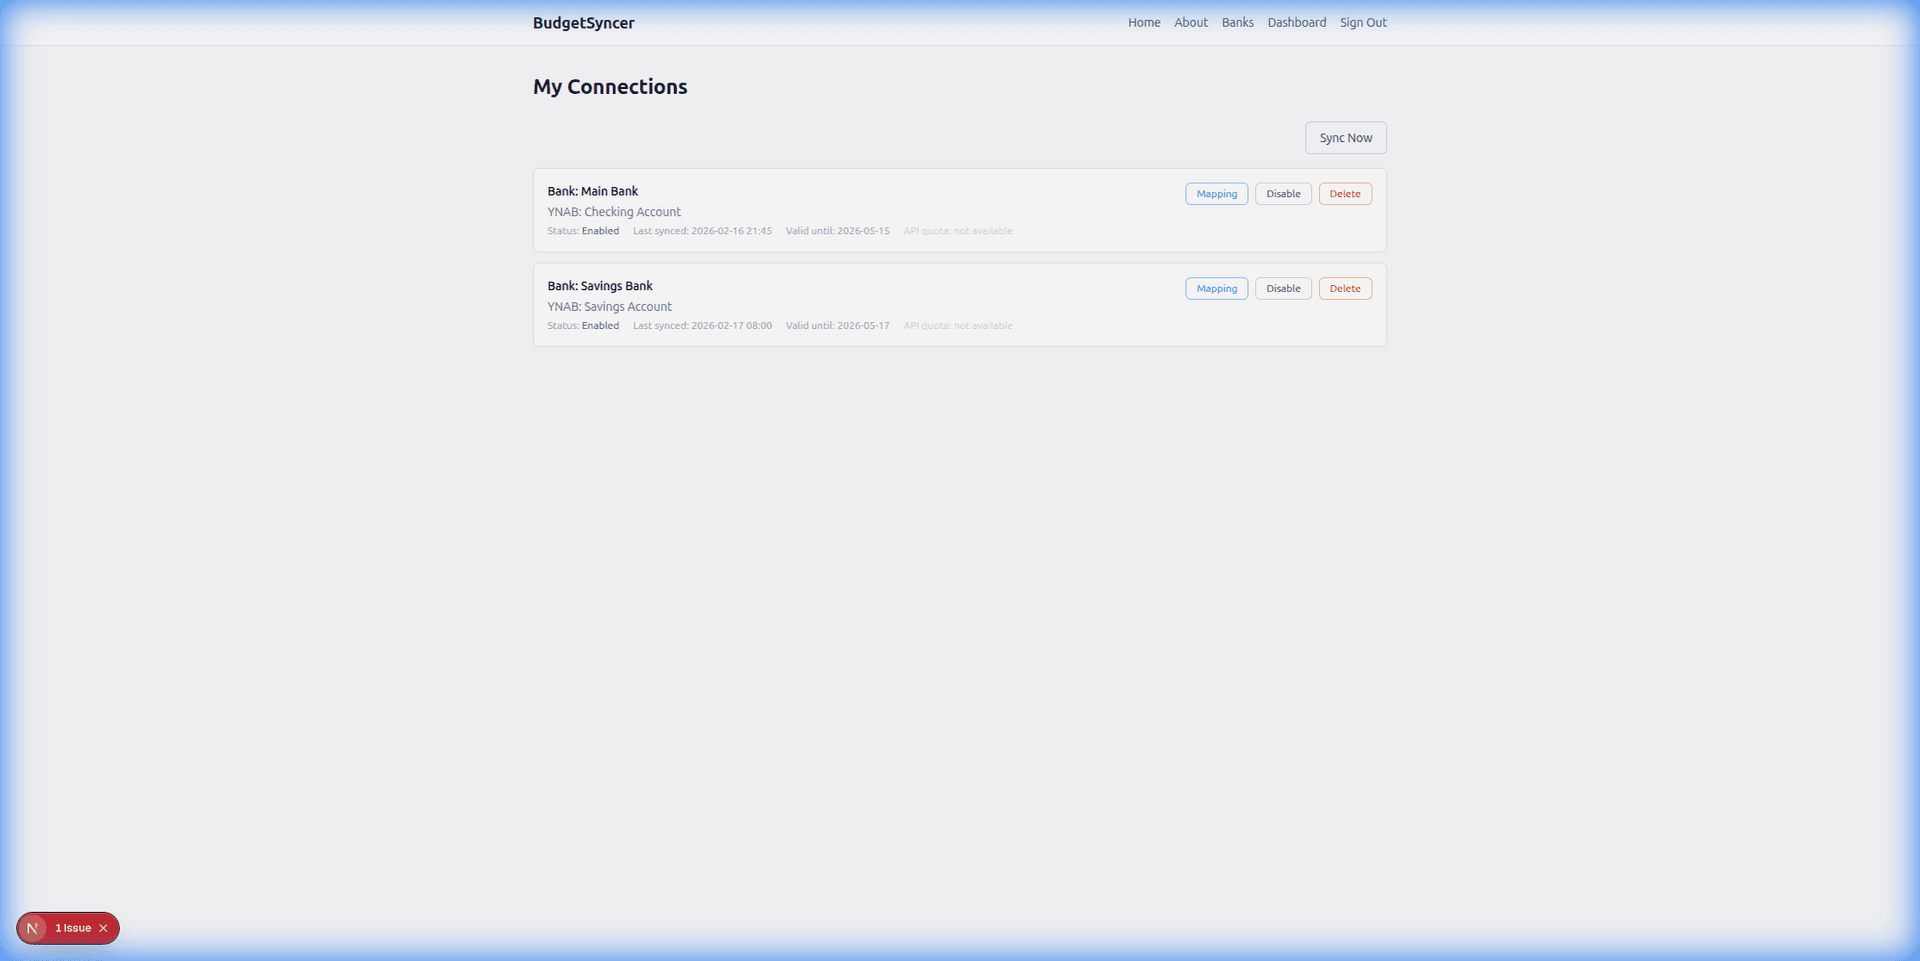
Les transactions sont synchronisées automatiquement selon le planning que vous choisissez (deux fois par jour par défaut ; vous pouvez ajouter ou modifier des horaires sur la page « Mes connexions »). Les heures exactes sont affichées dans votre fuseau horaire. Vous pouvez aussi lancer une synchronisation manuelle dans BudgetSyncer à tout moment. Avec Enable Banking, il n’y a pas de limite quotidienne propre aux synchronisations lancées manuellement (les banques publient toutefois parfois les transactions avec du retard).

Une fois votre consentement donné, BudgetSyncer récupère les transactions que la banque publie via l’open banking et les crée dans YNAB avec des identifiants d’import stables. La catégorisation, les objectifs et les rapports restent dans YNAB. La correspondance des champs vous permet de définir, pour la connexion, quels champs bancaires alimentent le bénéficiaire, le mémo, la date et le montant.

BudgetSyncer utilise les identifiants de transaction stables de la banque, afin que la version en attente et la version comptabilisée d’un même paiement ne créent pas deux lignes dans YNAB. Lors d’une reconnexion, les chevauchements qui correspondent déjà dans YNAB par la date, le montant et le bénéficiaire sont ignorés. YNAB applique en plus ses propres règles d’identifiants d’import.

Les banques publient parfois les lignes en attente ou comptabilisées avec du retard. Une synchronisation manuelle ne peut pas inventer des transactions que la banque n’a pas encore mises à disposition. Pour en savoir plus sur les opérations en attente et comptabilisées, et sur les chevauchements lors d’une reconnexion : /fr/sync/budgetsyncer-duplicate-transactions.

Utiliser des données bancaires européennes pour YNAB

La couverture suit l’annuaire actuel d’Enable Banking, que BudgetSyncer utilise – 2 700+ établissements dans 29 des 30 marchés européens (au 3 octobre 2026). Une entrée dans l’annuaire signifie que vous pouvez connecter l’établissement ; elle ne garantit pas que chaque type de compte (par exemple chaque carte de crédit) sera fourni après l’autorisation.

Les comptes de carte de crédit peuvent être synchronisés lorsque votre banque les met à disposition via l’open banking. La disponibilité dépend de la banque et du pays – vérifiez après l’autorisation quels comptes sont proposés.

Commencez par votre pays sur /fr/banks ou ouvrez un guide bancaire comme /fr/sync/nordea-to-ynab, /fr/sync/op-to-ynab, /fr/sync/ing-to-ynab ou /fr/sync/revolut-to-ynab si vous connaissez déjà votre établissement. Les guides par pays et la comparaison avec l’import direct se trouvent sur /fr/sync/ynab-supported-banks-europe et /fr/guides.

L’import direct de YNAB couvre 18 pays européens, avec chaque fois une partie des banques. Choisissez-le si votre banque y fonctionne de manière fiable. Choisissez BudgetSyncer si la banque manque, si la connexion tombe régulièrement ou si vous voulez une synchronisation planifiée et manuelle sans CSV.

La mise en place de BudgetSyncer du début à la fin

1. Créez un compte BudgetSyncer gratuit et connectez votre budget YNAB par OAuth. Vous pouvez consulter les banques prises en charge avant de démarrer l’essai gratuit.

2. Démarrez un essai gratuit de 7 jours sur le site ou dans l’App Store – il est nécessaire avant de connecter une banque.

3. Choisissez le pays et la banque, puis terminez l’autorisation DSP2 de la banque. BudgetSyncer ne stocke pas votre mot de passe bancaire ; le consentement vaut pour la session open banking.

4. Associez chaque compte bancaire fourni au compte YNAB correspondant. Tous les comptes de cette banque sont inclus – un nombre illimité de comptes bancaires par connexion. Associez chaque compte courant, compte d’épargne et compte de carte que votre banque met à disposition. Seuls les comptes associés sont synchronisés. Une connexion correspond à un identifiant bancaire ; d’autres banques sont d’autres connexions.

5. Une fois l’association faite, la synchronisation tourne selon votre planning. Les transactions sont synchronisées automatiquement selon le planning que vous choisissez (deux fois par jour par défaut ; vous pouvez ajouter ou modifier des horaires sur la page « Mes connexions »). Les heures exactes sont affichées dans votre fuseau horaire. Vous pouvez aussi lancer une synchronisation manuelle dans BudgetSyncer à tout moment. Avec Enable Banking, il n’y a pas de limite quotidienne propre aux synchronisations lancées manuellement (les banques publient toutefois parfois les transactions avec du retard). Vérifiez les bénéficiaires et les catégories dans YNAB comme après n’importe quel import. Ajustez la correspondance des champs de la connexion si le bénéficiaire ou le mémo doivent provenir d’autres champs bancaires.

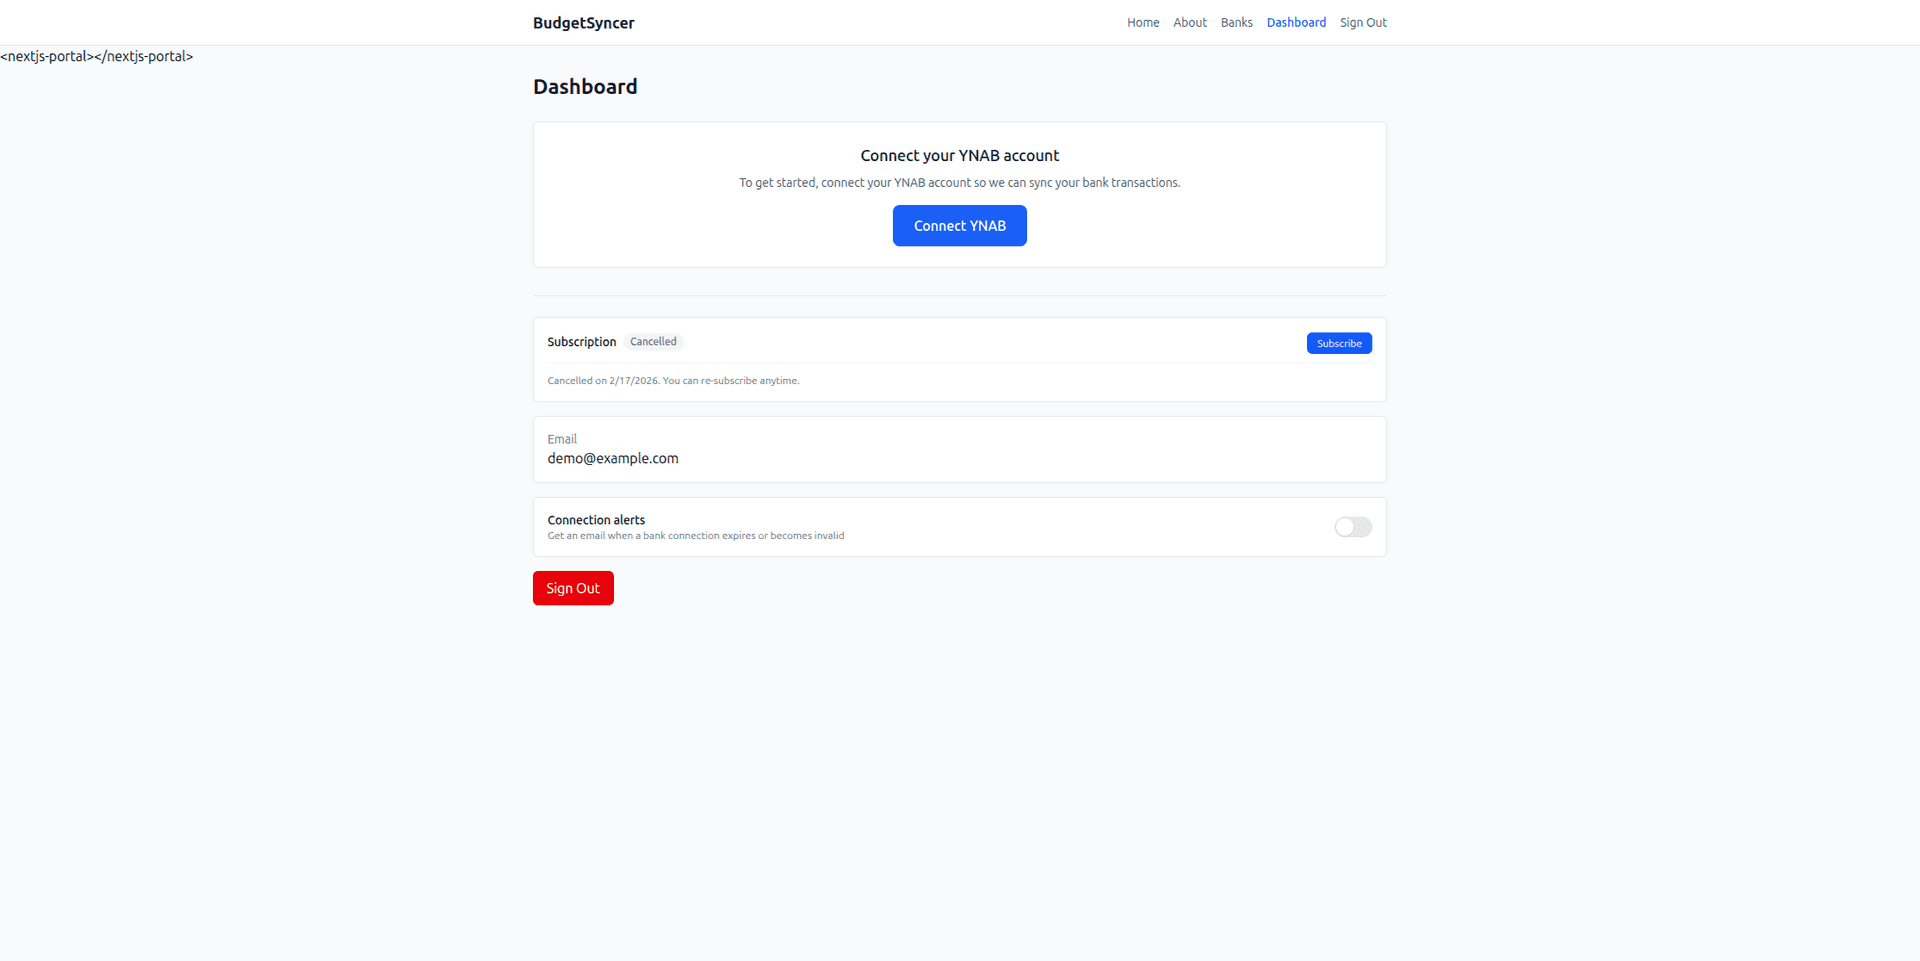
Vous trouverez des captures d’écran de la connexion et de l’état de synchronisation sur les pages du produit ; le même parcours est décrit sur /fr/sync/how-budgetsyncer-works et /fr/about.

Ce qui fait une connexion bancaire YNAB sûre

BudgetSyncer ne stocke aucun identifiant bancaire. L’accès est un accès en lecture seule aux données de transaction nécessaires à la synchronisation avec YNAB. Vous autorisez YNAB séparément par OAuth ; vous pouvez à tout moment révoquer le consentement bancaire auprès de votre banque ou supprimer la connexion dans BudgetSyncer.

BudgetSyncer est une intégration approuvée par YNAB et exploitée de manière indépendante. BudgetSyncer n’a aucun lien d’entreprise avec YNAB et n’est ni sponsorisé ni officiellement cautionné par YNAB. Les jetons et les données de compte sont traités conformément à la politique de confidentialité sur /fr/privacy.

L’open banking dépend toujours des règles de votre banque en matière d’authentification forte du client et de renouvellement du consentement. Si le consentement expire, vous vous reconnectez via la page de la banque – BudgetSyncer ignore les chevauchements qui correspondent déjà dans YNAB par la date, le montant et le bénéficiaire, afin que la reconnexion ne réimporte pas tout l’historique par erreur.

Association des comptes et bonne tenue des transactions dans YNAB

Associez les comptes courants et les comptes d’épargne (et les cartes, si la banque les fournit) aux bons types de comptes YNAB, pour que les soldes et les flux de paiement restent cohérents. Tous les comptes de cette banque sont inclus – un nombre illimité de comptes bancaires par connexion. Associez chaque compte courant, compte d’épargne et compte de carte que votre banque met à disposition. Seuls les comptes associés sont synchronisés.

Si vous associez plus tard un compte bancaire à un autre compte YNAB, la date de début de l’import dépend de la nouvelle association – vérifiez-la soigneusement pour que rien n’atterrisse de nouveau dans le mauvais compte. Les lignes en attente n’apparaissent que si vous les activez pour la connexion et que la banque les publie.

La correspondance des champs détermine quels champs bancaires deviennent, dans YNAB, le bénéficiaire, le mémo, la date et le montant. Les réglages par défaut conviennent à de nombreux établissements ; utilisez l’aperçu avec de vraies transactions si les noms des bénéficiaires paraissent brouillons. La catégorisation reste l’affaire de YNAB.

Imports manuels ou synchronisation automatique

Les imports CSV ou OFX restent utiles pour un historique plus ancien que l’open banking ne fournit souvent pas, pour des produits que la banque ne met jamais à disposition via DSP2 et pour des remises en ordre ponctuelles. Au quotidien, la synchronisation automatique est préférable pour les banques européennes qui figurent dans l’annuaire de BudgetSyncer et que vous voulez garder à jour selon un planning.

Le CSV prend du temps et double souvent les lignes en attente et comptabilisées. La synchronisation automatique demande un abonnement pour un usage continu et ne peut pas aller plus vite que la publication par la banque. Pour chaque compte, prenez l’outil le plus simple qui fonctionne déjà.

Passer du CSV à l’open banking étape par étape : /fr/sync/ynab-csv-import-alternative-europe. Aide au choix entre toutes les voies : /fr/sync/ynab-bank-import-options-compared.

Erreurs fréquentes

1. Remplacer sans vraie raison un import direct qui fonctionne par BudgetSyncer. Gardez l’import direct s’il est fiable.

2. Associer une carte de crédit à un compte courant YNAB. Utilisez un compte de carte de crédit dans YNAB lorsque la banque fournit un compte de carte.

3. S’attendre à ce qu’une connexion couvre plusieurs banques. Une connexion comprend tous les comptes d’un même identifiant bancaire ; pour un autre établissement, il vous faut une autre connexion.

4. Croire qu’une synchronisation manuelle pousse la banque à publier les lignes en attente manquantes. Seul ce que l’open banking fournit déjà est importé.

5. Négliger le contrôle de la première synchronisation. Les bénéficiaires inhabituels et la période qui suit une reconnexion méritent un coup d’œil rapide dans YNAB.

6. Prendre l’entrée de l’annuaire pour une garantie couvrant chaque produit. Vérifiez les comptes après l’autorisation – surtout les cartes de crédit.

Et maintenant ?

Vérifiez votre banque sur /fr/banks. Créez un compte gratuit, connectez YNAB, démarrez l’essai gratuit, autorisez la banque et associez les comptes. Les étapes propres à chaque banque figurent dans le guide correspondant sur /fr/guides. Pour la comparaison avec l’import direct de YNAB, commencez par /fr/sync/ynab-supported-banks-europe.

Pour aller plus loin : Comment BudgetSyncer fonctionne avec YNAB, Connecter une banque européenne à YNAB et Sécurité de la synchronisation bancaire YNAB face aux imports manuels.

Configuration en quelques minutes

  1. Créez un compte BudgetSyncer gratuit et connectez votre budget YNAB.
  2. Démarrez un essai gratuit de 7 jours sur le site web ou dans l’App Store (nécessaire avant de connecter une banque).
  3. Choisissez votre banque et autorisez-la via l’open banking DSP2 (PSD2) sécurisé (BudgetSyncer n’enregistre aucun mot de passe).
  4. Associez chaque compte bancaire disponible via votre accès bancaire au compte YNAB correspondant – les transactions sont synchronisées selon votre planning, et vous pouvez lancer une synchronisation manuelle à tout moment.

À quoi cela ressemble

Parcours de connexion d’une banque
Choisissez votre banque et autorisez-la en toute sécurité
État de la synchronisation
Les transactions arrivent automatiquement dans YNAB

Questions fréquentes

BudgetSyncer est-il un logiciel officiel de YNAB ?
Non. BudgetSyncer est une intégration approuvée par YNAB et exploitée de manière indépendante. BudgetSyncer n’a aucun lien d’entreprise avec YNAB et n’est ni sponsorisé ni officiellement cautionné par YNAB. BudgetSyncer utilise l’API de YNAB avec votre autorisation.
À quelle fréquence BudgetSyncer synchronise-t-il les transactions avec YNAB ?
Les transactions sont synchronisées automatiquement selon le planning que vous choisissez (deux fois par jour par défaut ; vous pouvez ajouter ou modifier des horaires sur la page « Mes connexions »). Les heures exactes sont affichées dans votre fuseau horaire. Vous pouvez aussi lancer une synchronisation manuelle dans BudgetSyncer à tout moment. Avec Enable Banking, il n’y a pas de limite quotidienne propre aux synchronisations lancées manuellement (les banques publient toutefois parfois les transactions avec du retard).
BudgetSyncer stocke-t-il mon mot de passe bancaire ?
Non. Vous donnez votre autorisation via l’open banking DSP2 (PSD2). BudgetSyncer ne stocke aucun mot de passe bancaire. Vous pouvez révoquer le consentement auprès de votre banque ou supprimer la connexion dans BudgetSyncer. En savoir plus : BudgetSyncer stocke-t-il les mots de passe bancaires ?
Combien de comptes bancaires puis-je associer par connexion ?
Tous les comptes de cette banque sont inclus – un nombre illimité de comptes bancaires par connexion. Associez chaque compte courant, compte d’épargne et compte de carte que votre banque met à disposition. Seuls les comptes associés sont synchronisés.
Dois-je utiliser BudgetSyncer si l’import direct de YNAB fonctionne déjà ?
En général, non. Choisissez l’import direct s’il fonctionne de manière fiable pour cette banque. BudgetSyncer vaut la peine lorsque l’import direct manque ou n’est pas fiable, ou si vous voulez une synchronisation open banking planifiée pour cet établissement.
Où puis-je voir si ma banque européenne est prise en charge ?
Ouvrez budgetsyncer.com/fr/banks et choisissez votre pays, ou parcourez les guides bancaires et les guides par pays sur /fr/guides. Vous pouvez créer un compte gratuit et consulter la même liste dans l’assistant de connexion avant de vous abonner.
Puis-je continuer à utiliser le CSV pour un historique plus ancien ?
Oui. L’open banking ne fournit le plus souvent que les transactions récentes. Utilisez au besoin le CSV ou l’OFX pour l’historique plus ancien et laissez BudgetSyncer s’occuper des imports courants.

Prêt à en finir avec les imports CSV ?

Créez un compte gratuit, vérifiez votre banque et abonnez-vous lorsque vous souhaitez activer la synchronisation.

Commencer

Votre banque n’est pas dans la liste ?

Dites-nous de quelle banque et de quel pays vous avez besoin. Nous suivons la demande pour les nouveaux établissements.